
GuernseyBedrijfsoprichting, belasting en bankieren
Een thuishaven voor verzekeringen, pensioenen en fondsen, met een praktische, toegankelijke toezichthouder.
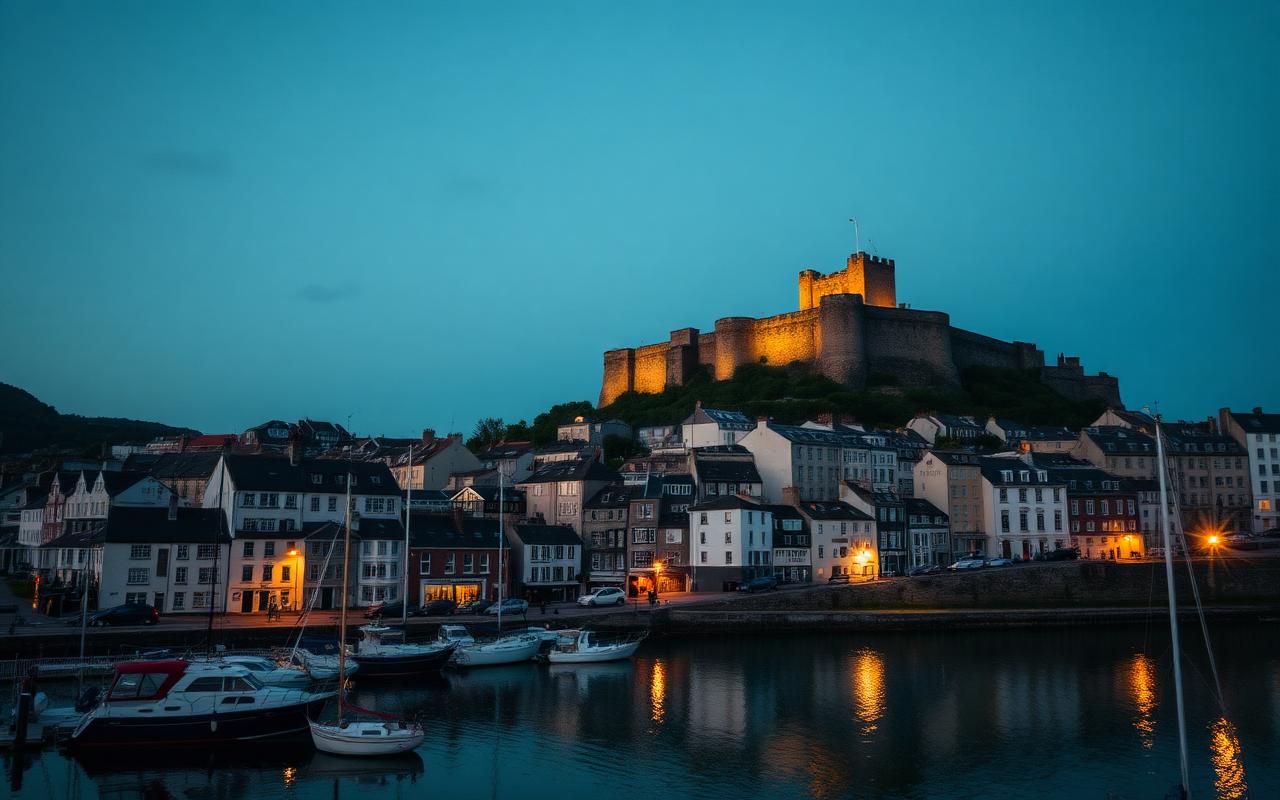
Guernsey is gespecialiseerd in captive-verzekeringen (de eigen interne verzekeraar van een bedrijf), internationale pensioenen en closed-end fondsen (fondsen met een vast aantal aandelen). Nergens worden meer Europese captives opgezet, en met de pensioenregels voor QNUPS en QROPS is het een gangbare oplossing voor bestuurders die tussen landen verhuizen en een Brits pensioenverleden hebben.
De toezichthouder, de GFSC, staat zeer open voor nieuwe ideeën (protected cell companies en incorporated cell companies zijn hier bedacht) en houdt tegelijk normen aan waar institutionele beleggers en Britse partijen tevreden mee zijn.
Waarom mensen kiezen voor Guernsey
- Nergens worden meer Europese captive-verzekeraars opgezet
- Protected cell companies houden de activa en schulden van elke cel juridisch gescheiden
- QNUPS- en QROPS-pensioenen voor bestuurders met een Brits pensioenverleden
- 0% standaardtarief vennootschapsbelasting, zonder belasting op vermogenswinst, erfbelasting of bronbelasting
- Een toegankelijke toezichthouder, de GFSC, die openstaat voor nieuwe ideeën
Waar Guernsey past
- Captive-verzekering
- Beleggingsfondsen
- QNUPS-pensioenen
Waar Guernsey past in een structuur
Gebruikelijke rol · Thuishaven voor captive-verzekeraar, fonds of pensioen
Guernsey vormt meestal een gespecialiseerd onderdeel van een structuur: een captive-verzekeraar (de eigen interne verzekeraar van uw bedrijf), een internationaal pensioen of een closed-end fonds. Een protected cell company is één bedrijf dat is opgedeeld in 'cellen', elk met eigen, juridisch gescheiden activa en schulden. Dit werkt alleen met echte activiteit in Guernsey en met de GFSC, een toezichthouder die bekendstaat als praktisch en toegankelijk.
Waar het van afhangtBedrijven met bepaalde activiteiten moeten vanuit Guernsey worden geleid en daar voldoende uitgeven. Een QNUPS past bovendien alleen bij sommige mensen met Brits pensioenvermogen die naar het buitenland zijn verhuisd, en naast de structurering is gereguleerd pensioenadvies nodig.
Een vereenvoudigd beeld ter toelichting, geen aanbeveling. Algemene informatie, geen belasting- of juridisch advies.
Een bankrekening openen
Butterfield, Investec, Barclays en Lloyds International bedienen structuren in Guernsey, naast privébanken die u bereikt via trustkantoren met een vergunning. Banken werken het liefst samen als een gereguleerde beheerder in Guernsey tussen hen en de klant staat.
Zo werkt de belasting hier
0% standaardtarief vennootschapsbelasting, 10% op inkomsten uit bankieren, verzekeringsbemiddeling, trustdiensten en fondsbeheer, en 20% voor nutsbedrijven en vastgoed in Guernsey. Geen belasting op vermogenswinst, geen erfbelasting en geen bronbelasting. De inkomstenbelasting voor vermogende inwoners kent een maximum.
Echte aanwezigheid, en wie de eigenaren kan inzien
De substance-regels lijken op die van Jersey: bedrijven met bepaalde activiteiten moeten vanuit Guernsey worden geleid en daar voldoende uitgeven. De uiteindelijke eigenaren staan geregistreerd bij het Registry en zijn beschikbaar voor autoriteiten, maar niet voor het publiek. Met cell companies houdt u activa en verplichtingen binnen één bedrijf juridisch gescheiden.
Wanneer u hiervoor kiest
Kies Guernsey voor een captive-verzekeraar, een internationaal pensioen voor een bestuurder die vaak verhuist, een protected cell company of een closed-end fonds, wanneer een toegankelijke toezichthouder voor u zwaarder weegt dan een bekende naam.
U krijgt een schriftelijke vergelijking, geen verkooppraatje.
Elke Guernsey aanbeveling krijgt u als schriftelijke vergelijking met de alternatieven. Daarin leest u of de opzet een kritische toets kan doorstaan, hoe makkelijk bankieren zal zijn, welke belastingverdragen gelden, wie de eigenaren kan inzien, wat het per jaar kost om alles draaiende te houden en welk risico uw reputatie loopt. Zo ziet u de voor- en nadelen voordat u zich vastlegt.
Overweegt u Guernsey? Vraag eerst een schriftelijke vergelijking aan.
Beantwoord zes vragen en ons team komt bij u terug met een voorselectie, een grove kostenindicatie en de plekken waar u kunt bankieren.
Vragen die we bij elke Guernsey intake horen.
- Wat is een protected cell company?
- Eén bedrijf dat is opgedeeld in 'cellen', elk met eigen, juridisch gescheiden activa en schulden. Guernsey heeft dit bedacht. Het wordt gebruikt voor captive-verzekeraars, fondsen en securitisaties.
- Is een QNUPS nuttig voor Britse expats?
- Dat kan, voor mensen met Brits pensioenvermogen die naar het buitenland zijn verhuisd. Of het bij u past, hangt volledig af van uw situatie, en naast de structurering hebt u gereguleerd pensioenadvies nodig.
- Hoe verhoudt Guernsey zich tot Jersey?
- Beide zijn Crown Dependencies (Britse kroonbezittingen) met vergelijkbare belasting- en substance-regels. Jersey is sterk in trusts en private equity, Guernsey in verzekeringen, pensioenen en cell companies.
Wat wij doorgaans opleveren in Guernsey
Beleggingsfondsen
Beleggingsfondsen opzetten, de beheerder laten voldoen aan de regelgeving en het fonds dagelijks beheren, op de Kaaimaneilanden, de Britse Maagdeneilanden, de Bahama's, in Luxemburg en in de Verenigde Arabische Emiraten.
StructurenTrusts en stichtingen
Trusts die het vermogen van uw familie beschermen en doorgeven, in alle gangbare vormen, plus stichtingen in Panama en Nevis.
ComplianceFiduciaire dienstverlening & compliance
Onafhankelijke bestuurders, procedures tegen witwassen, bewijs van echte aanwezigheid en de dagelijkse administratie die uw bedrijven in orde houdt.
BankierenKennismaking met privébanken
Persoonlijke introducties bij vooraanstaande privébanken in Singapore, Hongkong, Monaco, Zwitserland en Londen.
Meer jurisdicties in Europa en gerelateerde artikelen
Verenigd Koninkrijk
Een gerespecteerde vestigingsplaats voor handelsbedrijven, met het grootste netwerk van belastingverdragen ter wereld.
Malta
Een EU-licentie die u in heel Europa kunt gebruiken voor online gokken, fondsen en fintech.
Isle of Man
Registratie van vliegtuigen, jachten en online gokken onder vertrouwd Brits recht.
Elke opdracht begint met een adviesgesprek van twintig minuten. Voordat het werk start, ontvangt u de prijs schriftelijk. Wij rekenen geen uurtarief.